このところ、ずっと自動車保険について考えていました。
きっかけは、我が家の車が2台になることです。
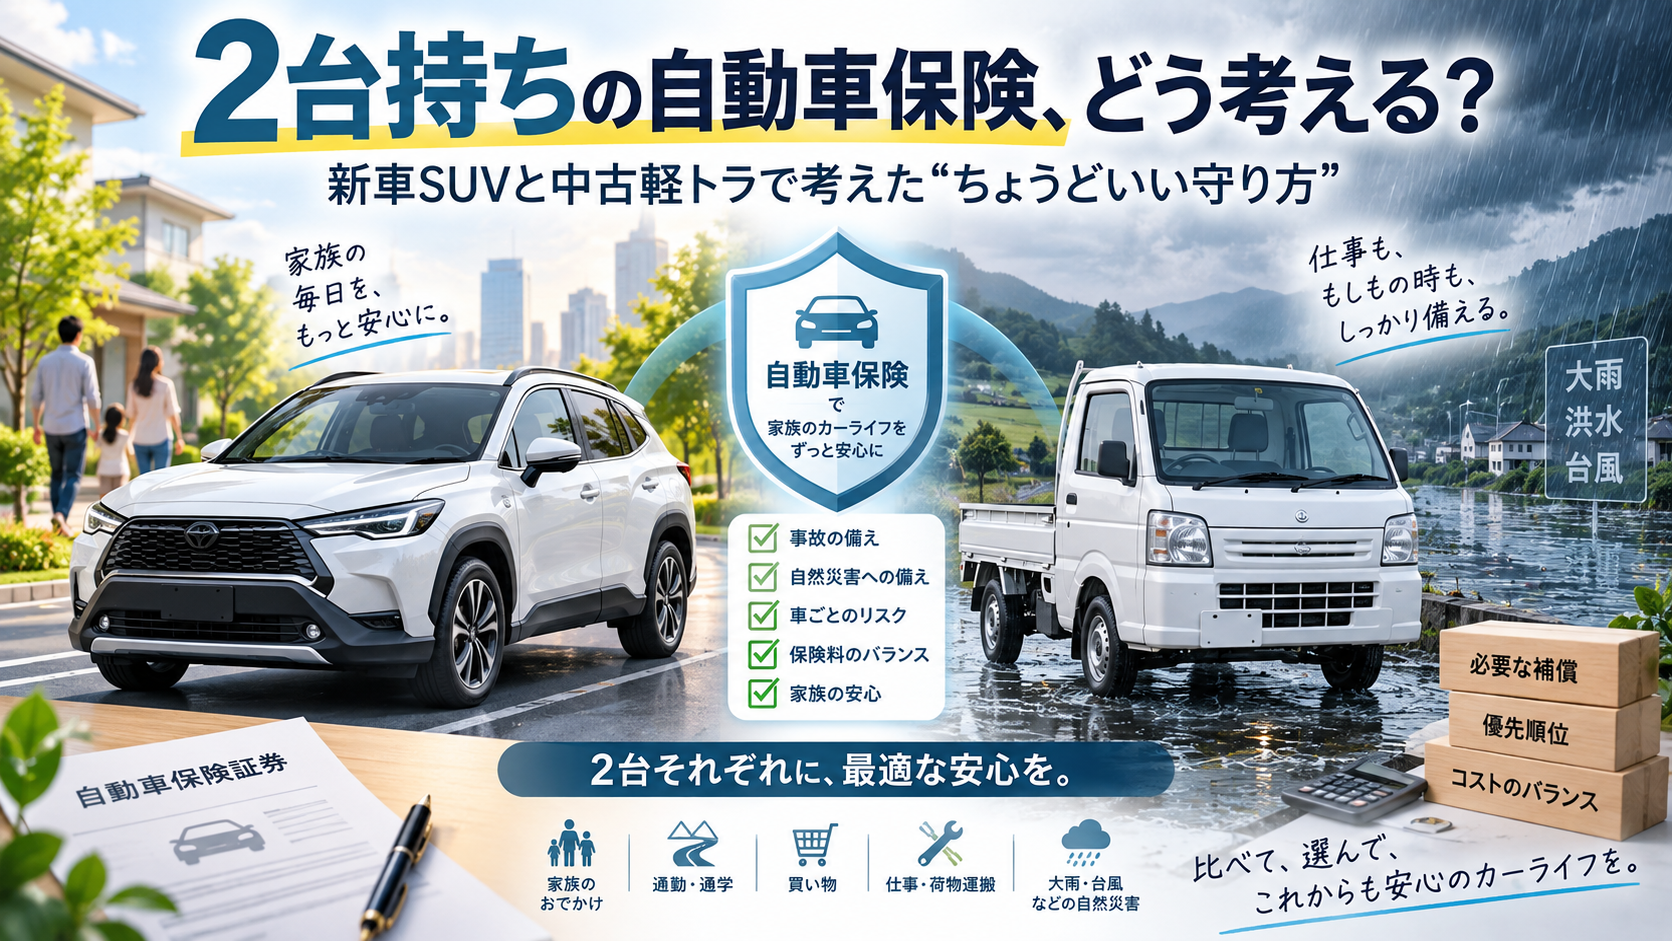
1台は、新しく購入するカローラクロス。
もう1台は、農作業や空き家のDIYなどに使う中古の軽トラック、スズキ・キャリィです。
車が2台になれば、自動車保険もそれぞれ考えないといけません。
最初は、
「どこの保険会社が安いんだろう」
「新車だし、補償は全部付けた方が安心かな」
そんなところから考え始めました。
ところが、何度も見積もりを作り直して、補償内容を一つずつ見ていくうちに、
単純な「安い・高い」では決められなくなってきました。
最終的に、自分の中でいちばんしっくりきたのは、
自分で負担できる損失まで、全部保険にする必要はない。
という考え方でした。
保険は「全部守るもの」ではない
保険は、厚くしようと思えばかなり厚くできます。
車両保険の補償範囲を広くする。自己負担額を小さくする。
人身傷害の保険金額を上げる。いろいろな特約を付ける。
もちろん、付ければ安心感は増します。
でも、それを2台とも同じようにやる必要があるのか。
今回は、
「事故が起きたら困るか」
ではなく、
「その損失を自分で負担したとき、その後の生活まで大きく変わるか」
で考えてみることにしました。
10万円、20万円程度の修理なら、自分で払うことはできる。
でも100万円、200万円となれば話は変わってきます。
まして、相手への高額な賠償が発生したり、
自分が重い後遺障害を負って長く働けなくなったりすれば、
影響は修理代とはまったく違います。
保険で守るのは、そういう自分では抱えきれないところなのではないか。
そこから今回の保険設計を考えました。
自動車保険を3つに分けて考えた
細かい特約はいろいろありますが、自分は大きく3つに分けました。
一つ目は、相手への賠償。
対人賠償や対物賠償です。
二つ目は、自分や同乗者の身体。
人身傷害です。
三つ目が、自分の車そのもの。
車両保険です。
この3つを全部同じ感覚で考えない。
それだけで、かなり整理しやすくなりました。
カローラクロスと軽トラを、同じように守る必要はない
今回、いちばんしっくりきたのはここでした。
カローラクロスとキャリィ。
同じ「自動車」ですが、我が家にとっての意味はかなり違います。
カローラクロスは新車で、車両価格も高い。
一方、キャリィは中古の軽トラです。
仮に全損しても、自分の資産から買い直すことができる価格帯でした。
だったら、2台とも同じ車両保険にする必要はない。
カローラクロスには車両保険を付ける。
軽トラには付けない。
軽トラそのものの損失は、自分で引き受ける。
その一方で、人の身体や相手への賠償のような、
自分では抱えきれない損失は保険に任せる。
そんな分け方にしました。
水害を見て、車両保険を考え直した
今年は、千葉や北陸、名古屋などで大雨による浸水被害が続きました。
道路が冠水し、動けなくなった車や水につかった車の映像も何度も目にしました。
そういう映像を見ると、
車両保険は「自分でぶつけたときの保険」だけではないんだなと思います。
安全運転をしていても、大雨や洪水までは運転だけで避けられません。
そこで今回、車両保険についてもかなり調べました。
最初は、
「水害まで考えるなら、補償範囲の広い一般型じゃないとダメなのかな」
と思っていました。
でも、今回検討した損保ジャパンでは、
「車対車・限定危険」でも台風・洪水・高潮などは補償対象になっています。
一方、電柱やガードレールへの衝突、墜落・転覆などは一般条件では対象ですが、
限定型では対象外です。
自分にとって大きかったのは、この違いでした。
「水害が怖いから一般型」ではなく、「単独事故まで保険会社に引き受けてもらいたいか」
という話だったのです。
もちろん、補償範囲は保険会社や契約内容で違います。
実際に加入するときには、約款や重要事項説明書の確認が必要です。
補償範囲は広く、自己負担は大きくする
カローラクロスでは、一般型と限定型を最後まで悩みました。
そこで考えたのが、
補償範囲は広くして、自己負担額を大きくする
という方法でした。
今回、車両保険の自己負担額は20万円にしました。
少し擦った。
軽くぶつけた。
そんな小さな損害なら、自分のお金で直す。
その代わり、大きな損害が出たときには保険を使う。
自分には、この考え方がかなりしっくりきました。
保険を使えば、事故の内容によっては翌年以降の等級や保険料にも影響します。
だから最初から、
小さな事故では使わない前提で保険を組む。
保険を「修理代を一円も払わなくて済む仕組み」と考えるより、
家計では受け止めにくい損害に備えるものと考えた方が、自分には分かりやすかったです。
人身傷害は、死亡したときだけでは決められなかった
今回、かなり時間をかけて考えたのが人身傷害でした。
最初は、
「自分が死亡したら、家族はいくら必要なんだろう」
というところから考えていました。
でも考えていくと、死亡だけではありません。
事故で重い後遺障害が残れば、働けなくなるかもしれない。
本人の生活費は続くし、介護費用が必要になることもある。
住宅ローンが残っているかもしれないし、介護のために配偶者の働き方まで変わる可能性もあります。
人身傷害では、契約内容に応じて休業損害や後遺障害などが補償の対象となり、
重度の後遺障害では通常の保険金額を超えて支払われる商品もあります。
そう考えると、「死亡したときにいくら必要か」だけでは決められませんでした。
軽トラは「車より人」を厚くした
軽トラでは、この考え方をかなりはっきりさせました。
中古車なので、車両そのものの価格はそれほど高くありません。
だから、車両保険は付けない。
その一方で、軽トラが安いからといって、
事故で自分が働けなくなったときの家計への影響まで小さくなるわけではありません。
軽トラが全損することより、自分が長期間働けなくなることの方が、
我が家にとってはずっと大きい。
だから、
車両保険は付けない。人身傷害は厚くする。
という設計にしました。
一見するとアンバランスですが、自分の中ではむしろ自然でした。
守りたいのは、軽トラそのものだけではなく、そこに乗っている人間だからです。
2台とも同じ保険会社にはしなかった
保険会社も、2台で分けることにしました。
カローラクロスは、これまでお願いしてきた友人の保険代理店。
軽トラは楽天損保です。
同じ家の車ですが、求めているものが違います。
カローラクロスでは、保険料だけではなく、
事故が起きたとき、顔の見える人にすぐ相談できること
を重視しました。
事故のとき、自分がどこまで冷静でいられるかは分かりません。
相手がいる。警察を呼ぶ。車が動かない。家族も乗っているかもしれない。
そんなときに、
「この人に連絡すればいい」
と思える相手がいる。
保険料の比較表には出てこない部分ですが、自分にはそこにも価値がありました。
友人との付き合いという面も、もちろんあります。
一方、軽トラはかなりコストを重視しました。
農作業やDIY、ちょっとした移動に使う中古車です。
楽天経済圏を利用していることもあり、楽天損保で見積もりを作ったところ、
自分が欲しい補償を残しながら保険料も抑えることができました。
何かあったときは、自分で保険会社に直接連絡する。
そこも含めて納得して選びました。
「代理店型かネット型か」のどちらかが正解というより、
車ごとに何を求めるかで変わるのだと思います。
2台目で見落としかけた「7(S)等級」
今回、一つ見落としかけたこともありました。
軽トラの保険を最初に見積もったときは、普通の新規契約として計算されていました。
ところが確認すると、我が家の場合は複数所有新規契約割引、
いわゆるセカンドカー割引の条件を満たし、軽トラは7(S)等級から始められることが分かりました。
楽天損保でも、1台目が11〜20等級であることや、1台目・2台目が自家用8車種であることなど、
所定の条件を満たせば2台目以降に7(S)等級が適用されます。
これは保険料にも影響します。
2台目を買うなら、
「複数所有新規の対象になりませんか?」
は、一度確認しておいた方がよさそうです。
自分も確認しなければ、そのまま申し込んでいたかもしれません。
特約は「1台ずつ」ではなく「家族全体」で見る
もう一つ確認したのが、特約の重複です。
弁護士費用や個人賠償責任などは、
契約内容によって本人だけでなく配偶者や同居の親族なども補償対象になります。
そのため、2台の保険に同じ特約を付けると、補償が重複することがあります。
損保ジャパンも、2台以上の自動車保険を契約する場合には、
弁護士費用特約や個人賠償責任特約、
人身傷害に関する一部特約などの重複を確認するよう案内しています。
2台あるから、2台とも同じフル装備にする。
ではなく、
家族全体で何が補償されているのかを見る。
ここも、2台持ちになって初めて意識したところでした。
保険会社を比べる前に、自己負担ラインを決める
今回いろいろ考えて、結局ここがいちばん大事だった気がします。
保険会社を比べる前に、
自分はいくらまでなら自分で払えるのか。
を考えておく。
5万円なら。
20万円なら。
50万円なら。
車が全損したら。
半年働けなくなったら。
長い介護が必要になったら。
金額が大きくなるにつれて、
「これは自分で引き受けられる」「これは無理だ」という境目が少しずつ見えてきます。
逆に、
そこを決めずに「全部不安だから全部保険」にすると、保険料はどんどん増えていきます。
我が家では最終的に、カローラクロスは車両価値も守りながら、
事故時には顔の見える代理店に相談できる形にしました。
軽トラは、車両そのものの損失は自分で引き受ける。
その代わり、人身や賠償はしっかり備え、保険会社はネット型にしてコストを抑える。
2台とも同じように守る必要はない。
保険会社まで同じにする必要もありませんでした。
今回、2台分の保険を何度も見積もり直して、自分の中にできた線引きは、
自分で負担しても生活が大きく変わらない損失は、自分で引き受ける。
生活の前提が変わってしまうような損失は、保険に引き受けてもらう。
というものです。
そして、保険料だけではなく、事故が起きたときに誰に相談したいのかも含めて考える。
車や家計の状況が変われば、この線引きもまた変わると思います。
今のところ、我が家にはこのくらいの守り方がいちばんしっくりきています。